ปลดล็อกเงินทุนเพื่อสนับสนุนความทะเยอทะยานของเวียดนามในการเติบโตเป็นตัวเลขสองหลัก
เวียดนามต้องการเงินลงทุนประมาณ 38.5 ล้านล้านดองเวียดนาม (1.5 ล้านล้านดอลลาร์สหรัฐ) ภายในปี 2030 เพื่อให้บรรลุเป้าหมายการเติบโตเป็นตัวเลขสองหลัก ผู้เชี่ยวชาญต่างเน้นย้ําถึงความจําเป็นในการกระจายแหล่งเงินทุน ทําให้ตลาดทุนลึกซึ้งยิ่งขึ้น และปรับปรุงประสิทธิภาพของการลงทุนสาธารณะเพื่อระดมทรัพยากรและรักษาการเติบโตทางเศรษฐกิจ
ฮานอย – เวียดนามจะต้องระดมเงินประมาณ 38.5 ล้านล้านดองเวียดนาม (1.5 ล้านล้านดอลลาร์สหรัฐฯ) ภายในปี 2030 เพื่อให้บรรลุเป้าหมายการเติบโตทางเศรษฐกิจสองหลัก ผู้เชี่ยวชาญกล่าวว่า การกระจายแหล่งเงินทุน การพัฒนาตลาดทุน และการปรับปรุงประสิทธิภาพของการลงทุนสาธารณะจะมีความสําคัญต่อการปลดล็อกทรัพยากรทางการเงินและสนับสนุนการเติบโตอย่างรวดเร็วและยั่งยืน
ดร. Moritz Kraemer อดีตหัวหน้าฝ่ายจัดอันดับอธิปไตยระดับโลกที่ S&P Global และปัจจุบันเป็นหัวหน้านักเศรษฐศาสตร์และหัวหน้าฝ่ายวิจัยที่ธนาคารเยอรมัน LBBW เชื่อว่าเวียดนามเข้าใกล้การบรรลุสถานะอธิปไตยระดับการลงทุนมากขึ้น เขามองว่าเป้าหมายของประเทศในการบรรลุสถานะระดับการลงทุนภายในปี ค.ศ. 2030 เป็นไปได้จริง โดยอาจเปิดการเข้าถึงกลุ่มนักลงทุนต่างชาติที่กว้างขึ้นและปรับปรุงเงื่อนไขสําหรับการจัดหาเงินทุนระยะยาว
เวียดนามถูกมองในแง่ดีในต่างประเทศ มีการเติบโตสูง มุ่งเน้นการส่งออก และเป็นแม่เหล็กดึงดูดการลงทุนโดยตรงจากต่างประเทศ" ดร. เครเมอร์กล่าว
เขาอธิบายว่าการบรรลุสถานะระดับการลงทุนจะช่วยให้เวียดนามสามารถดึงดูดนักลงทุนสถาบันเพิ่มเติมได้ รวมถึงบริษัทประกันชีวิตและสถาบันการเงินอื่น ๆ ที่ถูกจํากัดไม่ให้ลงทุนในพันธบัตรที่ไม่ใช่ระดับการลงทุน โดยทั่วไปแล้ว นักลงทุนเหล่านี้มีทรัพยากรทางการเงินจํานวนมากและมีขอบเขตการลงทุนระยะยาว ทําให้เป็นแหล่งเงินทุนที่สําคัญสําหรับเศรษฐกิจ
การจัดอันดับเครดิตอธิปไตยที่ดีขึ้นยังช่วยเพิ่มการเข้าถึงเงินทุนระหว่างประเทศของเวียดนามและลดต้นทุนการกู้ยืมได้อย่างมาก แม้ว่าต้นทุนการกู้ยืมที่แท้จริงจะยังคงขึ้นอยู่กับสภาวะตลาดและโปรไฟล์ความเสี่ยงของการทําธุรกรรมแต่ละรายการ
เพื่อให้บรรลุเป้าหมายนี้ ดร. Kraemer เน้นย้ําถึงความจําเป็นในการมีความโปร่งใสของสถาบันที่มากขึ้น รายได้ของรัฐบาลที่แข็งแกร่งขึ้น และการปรับปรุงกรอบสถาบันสําหรับนโยบายการเงิน โดยเฉพาะอย่างยิ่งความเป็นอิสระของธนาคารกลางที่มากขึ้น การเพิ่มรายได้ของรัฐบาลในขณะที่รักษาหนี้สาธารณะของเวียดนามให้อยู่ในระดับต่ําจะทําให้มีทรัพยากรเพิ่มเติมสําหรับการลงทุนด้านโครงสร้างพื้นฐานและรักษาความยืดหยุ่นทางการคลังเพื่อรับมือกับแรงกระแทกทางเศรษฐกิจทั่วโลก
นอกจากการดึงดูดเงินทุนระหว่างประเทศแล้ว ตลาดทุนในประเทศที่กําลังเติบโตยังมีความสําคัญต่อการตอบสนองความต้องการทางการเงินระยะกลางและระยะยาวของเวียดนามอีกด้วย
ดร. Kraemer ตั้งข้อสังเกตว่าเวียดนามมีระบบธนาคารที่ค่อนข้างใหญ่และมีการแข่งขันสูงอยู่แล้ว ในขณะที่ตลาดตราสารหนี้และตราสารทุนยังคงมีพื้นที่สําหรับการเติบโตอยู่มาก การขยายตลาดเหล่านี้จะทําให้แหล่งเงินทุนมีความหลากหลายและลดการพึ่งพาสินเชื่อธนาคารของเศรษฐกิจ
เหงียน กว๋าง ทูน ประธานและซีอีโอของ FiinGroup และประธานกรรมการบริหารของ FiinRatings ได้แบ่งปันมุมมองนี้ โดยสังเกตว่าความต้องการทางการเงินที่สําคัญของเวียดนามเรียกร้องให้มีช่องทางการระดมทุนที่หลากหลายขึ้น ซึ่งรวมถึงพันธบัตรบริษัทที่เป็นสกุลเงินท้องถิ่น พันธบัตรระหว่างประเทศ การจัดหาเงินทุน และสินเชื่อเอกชน
เขาเตือนว่าการพึ่งพาเงินกู้ระยะสั้นของธนาคารและสิ่งอํานวยความสะดวกด้านเงินทุนหมุนเวียนมากเกินไปเพื่อเป็นเงินทุนสําหรับการลงทุนระยะยาวอาจเพิ่มความเสี่ยงทางการเงินได้ การพัฒนาช่องทางการจัดหาเงินทุนที่ไม่ใช่ธนาคารจะทําให้ธุรกิจและโครงการลงทุนสามารถเข้าถึงตัวเลือกการจัดหาเงินทุนระยะยาวได้หลากหลายขึ้น ในขณะที่ลดแรงกดดันในระบบธนาคาร
Thuan กล่าวว่า การตัดสินใจของ FTSE Russell ในการยกระดับตลาดหุ้นเวียดนามให้เป็นตลาดเกิดใหม่รอง เป็นก้าวสําคัญในการดึงดูดกระแสการลงทุนเพิ่มเติม อย่างไรก็ตาม การใช้ประโยชน์จากโอกาสนี้ให้เกิดประโยชน์สูงสุดจะต้องมีการปฏิรูปตลาดทุนในวงกว้าง โดยเฉพาะอย่างยิ่งการขยายฐานนักลงทุนสถาบัน การปรับปรุงความสามารถในการธนาคารของโครงการ และเสริมสร้างโครงสร้างพื้นฐานของตลาด
ซึ่งรวมถึงการกําหนดราคาพันธบัตรที่เชื่อถือได้ การจัดอันดับเครดิต และเอกสารการเสนอขายที่มีคุณภาพสูงกว่าที่ตรงตามความคาดหวังของนักลงทุนทั้งในและต่างประเทศ
ปัจจุบันตลาดตราสารหนี้องค์กรของเวียดนามมีสัดส่วนราวร้อยละ 10 ของจีดีพี ซึ่งอยู่ต่ํากว่าตลาดอื่น ๆ ในภูมิภาคอย่างมาเลเซียและไทยที่มีสัดส่วนมากกว่าร้อยละ 50 พันธบัตรบริษัทที่เสนอขายต่อสาธารณชนมีสัดส่วนเพียงประมาณร้อยละ 1 ของจีดีพีเท่านั้น ซึ่งเป็นการเน้นย้ําถึงช่องว่างขนาดใหญ่สําหรับการขยายตัว
การมีส่วนร่วมที่มากขึ้นโดยกองทุนบําเหน็จบํานาญ บริษัทประกันชีวิต และกองทุนเพื่อการลงทุนพันธบัตรอาจเป็นแหล่งเงินทุนระยะยาวเพิ่มเติม กฎระเบียบการลงทุนควรค่อยๆ เคลื่อนไปสู่แนวทางที่อิงตามความเสี่ยง แทนที่จะพึ่งพาข้อจํากัดตามประเภทผลิตภัณฑ์เป็นหลัก นักลงทุนสถาบันอาจได้รับอนุญาตให้จัดสรรสัดส่วนการถือหุ้นในพอร์ตการลงทุนของตนให้กับพันธบัตรที่มีอัตราสูงกว่า โดยใช้อันดับเครดิตในประเทศหรือระหว่างประเทศที่ได้รับการยอมรับและความน่าจะเป็นของการผิดนัดชําระหนี้ในอดีตเพื่อประเมินความเสี่ยง
ในขณะเดียวกัน การพัฒนาเส้นโค้งผลตอบแทนมาตรฐานตามพันธบัตรรัฐบาลจะให้การอ้างอิงที่โปร่งใสยิ่งขึ้นสําหรับการกําหนดราคาหนี้และการประเมินความเสี่ยง
เมื่อหันไปหาตลาดตราสารหนี้ระหว่างประเทศ ดร. Kraemer กล่าวว่า Việt Nam สามารถทดสอบความต้องการของนักลงทุนผ่านการออกเงินประมาณ 500 ล้านดอลลาร์สหรัฐฯ ที่เหมาะสม แทนที่จะพยายามระดมทุนจํานวนมาก เช่น 3 พันล้านดอลลาร์สหรัฐฯ ในการทําธุรกรรมครั้งเดียว สิ่งนี้จะช่วยให้รัฐบาลสามารถประเมินความต้องการของตลาดและค่อย ๆ กําหนดอัตราผลตอบแทนมาตรฐานสําหรับการออกในอนาคตได้
ดร. Kraemer ยังเน้นย้ําถึงบทบาทที่เป็นไปได้ของธนาคารเพื่อการพัฒนาเวียดนาม (VDB) ในการระดมเงินทุนระยะยาวอีกด้วย เขาอ้างถึงธนาคารเพื่อการพัฒนา KfW ของเยอรมนี ซึ่งได้รับประโยชน์จากการค้ําประกันจากรัฐบาลและมีอันดับเครดิตเช่นเดียวกับรัฐบาลเยอรมัน สิ่งนี้ทําให้สามารถออกพันธบัตรระยะยาวจํานวนมากและจัดหาเงินทุนให้กับเศรษฐกิจภายในประเทศได้
เวียดนามอาจสํารวจแนวทางที่คล้ายกันกับ VDB สิ่งนี้สามารถให้แหล่งเงินทุนระยะกลางและระยะยาวเพิ่มเติมสําหรับโครงสร้างพื้นฐานและโครงการพัฒนาในขณะที่ลดการพึ่งพาสินเชื่อธนาคารพาณิชย์ การค้ําประกันที่เหมาะสม การบริหารความเสี่ยงที่เหมาะสม และการจัดสรรเงินทุนอย่างมีประสิทธิภาพ จะมีความสําคัญต่อการทําให้โมเดลดังกล่าวทํางานได้
นอกเหนือจากการระดมเงินทุนและขยายช่องทางการจัดหาเงินทุนแล้ว การทําให้มั่นใจว่ามีการใช้เงินทุนอย่างมีประสิทธิภาพก็มีความสําคัญไม่แพ้กันในการแปลทรัพยากรทางการเงินไปสู่การเติบโตทางเศรษฐกิจที่จับต้องได้
Thuan เน้นย้ําว่าการพัฒนาตลาดทุนไม่ควรเน้นเฉพาะการระดมทุนเท่านั้น แต่ยังเน้นที่การปรับปรุงความสามารถในการธนาคารของโครงการผ่านการออกแบบโครงการที่เหมาะสม โครงสร้างเงินทุนที่เหมาะสม และผู้สนับสนุนที่แข็งแกร่งทางการเงินและน่าเชื่อถืออีกด้วย
ในบริบทนี้ เขาเน้นย้ําถึงบทบาทที่เป็นตัวเร่งของรัฐบาล สถาบันสาธารณะ และธนาคารเพื่อการพัฒนาพหุภาคี รวมถึงธนาคารโลกและธนาคารเพื่อการพัฒนาเอเชีย (ADB) สถาบันเหล่านี้สามารถให้การค้ําประกัน สิ่งอํานวยความสะดวกลดความเสี่ยง และการเพิ่มเครดิตในรูปแบบอื่น ๆ เพื่อช่วยดึงดูดการลงทุนภาคเอกชนเพิ่มเติม
Thuan ยังแย้ยอีกด้วยว่าประสิทธิภาพของการลงทุนสาธารณะควรวัดจากอัตราการเบิกจ่ายเท่านั้น แต่ยังจากผลกระทบทางเศรษฐกิจในวงกว้างอีกด้วย การจัดลําดับความสําคัญของโครงการที่กระตุ้นการผลิตและกิจกรรมทางธุรกิจ ปรับปรุงการเชื่อมต่อ และช่วยให้ภาคเอกชนสามารถขยายตัวได้จะช่วยเสริมสร้างบทบาทการเร่งการใช้จ่ายสาธารณะ
นอกจากนี้ ความโปร่งใส การตรวจสอบ และความรับผิดชอบที่มากขึ้นยังช่วยปรับปรุงประสิทธิภาพของการจัดสรรเงินทุนอีกด้วย เขาเน้นว่าการวัดความสําเร็จสูงสุดควรเป็นมูลค่าทางเศรษฐกิจที่สร้างขึ้น มากกว่าแค่สัดส่วนของงบประมาณที่จ่ายออกไป
ควบคู่ไปกับการขยายทรัพยากรทางการเงิน เวียดนามจําเป็นต้องพัฒนาตัวขับเคลื่อนการเติบโตในประเทศเพิ่มเติมและก้าวไปสู่การผลิตที่มีมูลค่าเพิ่มสูงขึ้น ดร. Kraemer กล่าวว่าประเทศควรเสริมสร้างอุปสงค์ภายในประเทศควบคู่ไปกับข้อได้เปรียบที่เป็นที่ยอมรับในการส่งออกและการลงทุนโดยตรงจากต่างประเทศ
“เวียดนามควรพัฒนาขาที่สองเพื่อยืนหยัด: ความต้องการภายในประเทศที่แข็งแกร่งขึ้น” เขากล่าว
เขาตั้งข้อสังเกตว่าตลาดในประเทศที่แข็งแกร่งขึ้นสามารถให้แรงผลักดันเพิ่มเติมสําหรับการผลิตและกิจกรรมทางธุรกิจในขณะที่ทําให้เศรษฐกิจมีความยืดหยุ่นมากขึ้นต่อแรงกระแทกจากภายนอก
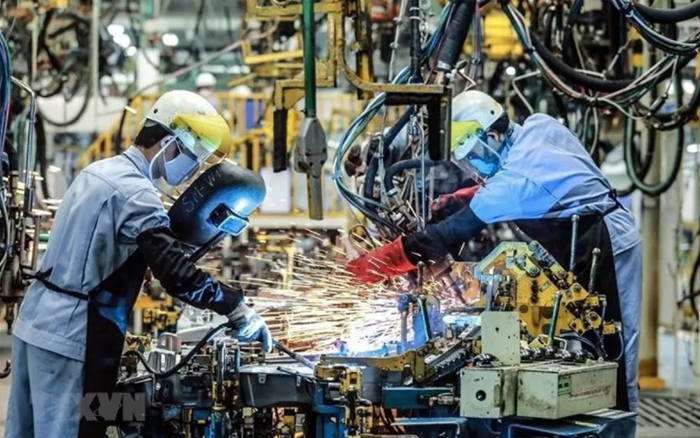
ในขณะเดียวกัน การเปลี่ยนจากการผลิตที่ใช้แรงงานมากไปสู่อุปกรณ์อิเล็กทรอนิกส์ เทคโนโลยี และอุตสาหกรรมที่มีมูลค่าเพิ่มสูงอื่น ๆ จะสร้างโอกาสในการปรับปรุงผลผลิต เสริมสร้างความสามารถในการแข่งขัน และขับเคลื่อนเวียดนามให้ก้าวขึ้นสู่ห่วงโซ่คุณค่าระดับโลก
ที่มา vietnamnews.vn
วันที่ 12 พฤศจิกายน 2569