SAV เป็นเจ้าภาพการประชุมระหว่างประเทศเกี่ยวกับสถาบันตรวจสอบสูงสุดในบริบทใหม่
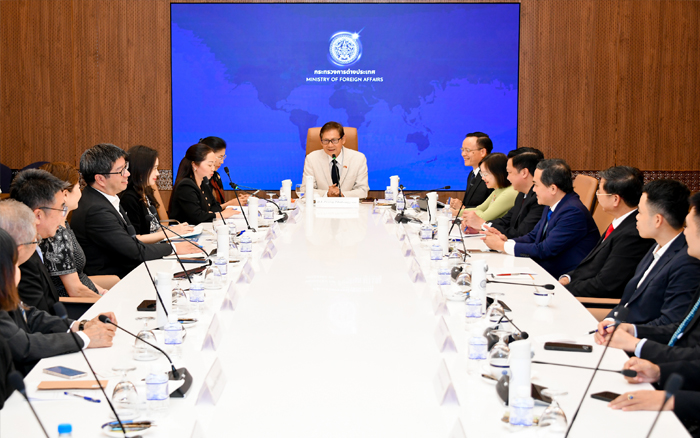
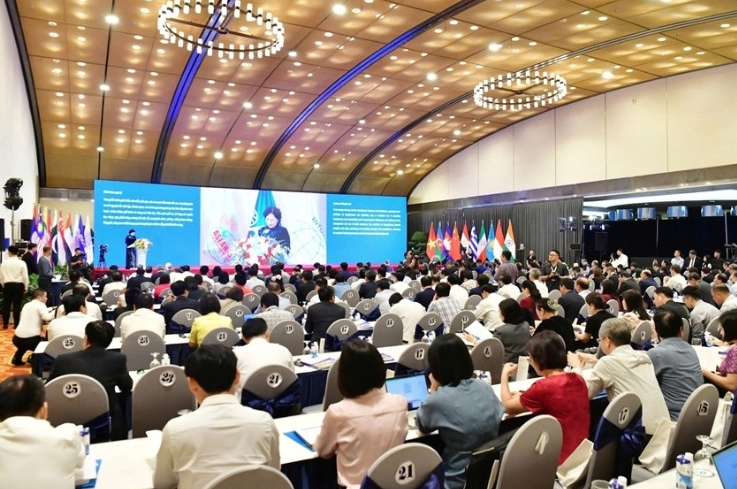
สํานักงานตรวจสอบของรัฐเวียดนาม (SAV) ได้จัดการประชุมระหว่างประเทศในกรุงฮานอยเมื่อวันที่ 27 ตุลาคม ในหัวข้อ "สถาบันตรวจสอบสูงสุดในบริบทใหม่: วิสัยทัศน์ สถาบัน และนวัตกรรม" ซึ่งเป็นแพลตฟอร์มสําหรับแลกเปลี่ยนประสบการณ์ระหว่างประเทศเกี่ยวกับกรอบงานสถาบัน ประสิทธิภาพการตรวจสอบ และการเปลี่ยนแปลงทางดิจิทัล
รองประธานรัฐสภา Nguyen Thi Hong ผู้สอบบัญชีใหญ่ของรัฐ Nguyen Huu Nghia พร้อมด้วยเจ้าหน้าที่พรรคและรัฐ ประธานองค์กรสถาบันตรวจสอบสูงสุดแห่งเอเชีย (ASOSAI) ตัวแทนของสถาบันตรวจสอบสูงสุดระหว่างประเทศ (INTOSAI) และผู้นําสถาบันตรวจสอบสูงสุด (SAIs) จากประเทศในเอเชีย ยุโรป และแอฟริกาเข้าร่วมงาน
✅ เพิ่มบทบาทในการกํากับดูแลสาธารณะและความโปร่งใส
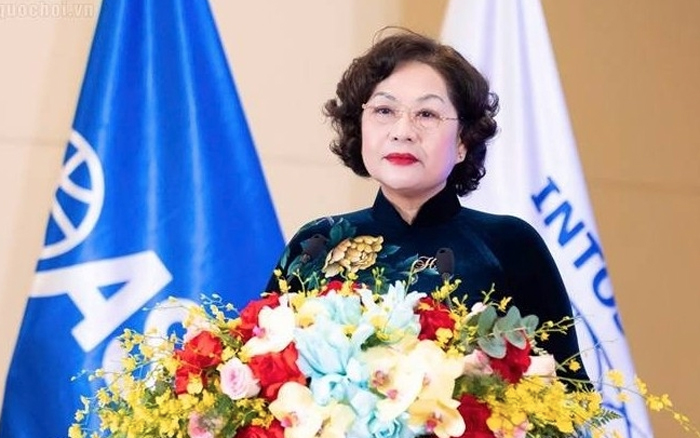
ในคํากล่าวเปิดงานของเธอ รองประธานรัฐสภา Nguyen Thi Hong เน้นย้ําว่าสถาบันตรวจสอบสูงสุดซึ่งดําเนินงานบนหลักการของความเป็นอิสระและความเที่ยงธรรม มีบทบาทสําคัญในการส่งเสริมความโปร่งใส ความรับผิดชอบ และประสิทธิภาพการจัดการในการใช้ทรัพยากรสาธารณะ พวกเขามีส่วนช่วยในการเสริมสร้างวินัยทางการเงิน ป้องกันการทุจริตและของเสีย และส่งเสริมการพัฒนาที่ยั่งยืน
กว่าสามทศวรรษของการพัฒนา SAV ได้ยืนยันตําแหน่งและประสิทธิภาพในฐานะเครื่องมือที่มีประสิทธิภาพของพรรคและรัฐเวียดนามในการตรวจสอบและควบคุมการเงินสาธารณะและทรัพย์สิน ผลการตรวจสอบให้ข้อมูลที่เป็นกลางและเชื่อถือได้ที่สนับสนุนรัฐสภาในการใช้หน้าที่กํากับดูแลทางกฎหมายและสูงสุด ในขณะที่ช่วยเหลือรัฐบาลในการจัดการ บริหาร และแก้ไขข้อบกพร่องของนโยบาย
รองประธาน NA Nguyen Thi Hong กล่าวว่าปี 2026 มีความสําคัญเป็นพิเศษสําหรับ SAV เนื่องจากกําหนดทิศทางการพัฒนาสู่ปี 2035 ด้วยวิสัยทัศน์ถึงปี 2045 และศึกษาการแก้ไขกฎหมายว่าด้วยการตรวจสอบของรัฐ
การประชุมนี้เป็นโอกาสสําคัญสําหรับ SAV ในการดึงประสบการณ์ระหว่างประเทศและแนวทางปฏิบัติที่ดีที่สุดเพื่อปรับปรุงกรอบสถาบัน เพิ่มความสามารถในการบังคับใช้คําแนะนําการตรวจสอบ พัฒนาแอปพลิเคชันเทคโนโลยีดิจิทัล และขยายขอบเขตการตรวจสอบไปสู่สาขาที่เกิดขึ้นใหม่ เช่น การเงินสีเขียว การคุ้มครองสิ่งแวดล้อม ความปลอดภัยทางไซเบอร์ และข้อมูลสาธารณะ
ส่งคําปราศรัยต้อนรับ ประธาน ASOSAI และผู้ควบคุมและผู้สอบบัญชีทั่วไปของอินเดีย K. Sanjay Murthy เน้นย้ําว่าท่ามกลางความผันผวนทั่วโลก วิธีการตรวจสอบต้องเปลี่ยนจาก "การตรวจจับข้อผิดพลาด" เป็น "การมองการณ์ไกลความเสี่ยง" แทนที่จะประเมินผลกระทบหลังการใช้จ่าย สถาบันตรวจสอบต้องระบุความผิดปกติในการจัดซื้อจัดจ้างและการจัดการสาธารณะโดยทันที เพื่อช่วยให้รัฐบาลป้องกันความเสี่ยงในเชิงรุก
เกี่ยวกับการเปลี่ยนแปลงทางดิจิทัล Murthy ตั้งข้อสังเกตว่าเทคโนโลยี ปัญญาประดิษฐ์ (AI) และข้อมูลขนาดใหญ่ทําหน้าที่เป็นเครื่องมือที่ทรงพลังเพื่อเพิ่มประสิทธิภาพการตรวจสอบ แต่ไม่สามารถแทนที่การตัดสินอย่างมืออาชีพได้ เขาเรียกร้องให้หน่วยงานตรวจสอบลงทุนในทรัพยากรมนุษย์ รวมประสบการณ์ของบุคลากรอาวุโสเข้ากับความคิดเชิงนวัตกรรมของพนักงานที่อายุน้อยกว่า และเสริมสร้างความร่วมมือระหว่างประเทศเพื่อรับมือกับความท้าทายระดับโลก เช่น หนี้สาธารณะ การเปลี่ยนแปลงสภาพภูมิอากาศ และการเปลี่ยนแปลงทางดิจิทัล
ผู้สอบบัญชีใหญ่ของรัฐ Nguyen Huu Nghia เน้นย้ําว่าวิสัยทัศน์เป็นแนวทางในการพัฒนา สถาบันสร้างรากฐานที่มั่นคงสําหรับความก้าวหน้า และนวัตกรรมทําหน้าที่เป็นกลไกการเติบโตที่สําคัญ เพื่อปรับให้เข้ากับบริบทใหม่และความต้องการในการพัฒนาระดับชาติ SAV กําลังสร้างสรรค์นวัตกรรมสถาบัน กรอบกฎหมาย และโครงสร้างองค์กรอย่างครอบคลุม โดยมุ่งเน้นที่กลยุทธ์การพัฒนาถึงปี 2035 ด้วยวิสัยทัศน์ถึงปี 2045 และแก้ไขกฎหมายว่าด้วยการตรวจสอบของรัฐ
ผู้สอบบัญชีทั่วไป Nguyen Huu Nghia ยืนยันว่า SAV มุ่งมั่นที่จะเป็นสมาชิกที่กระตือรือร้น มีความรับผิดชอบ และเชิงรุกของ INTOSAI, ASOSAI และ ASEANSAI พร้อมร่วมมือกับ SAI ทั่วโลกเพื่อแก้ไขความท้าทายร่วมกัน และสร้างชุมชนสถาบันตรวจสอบที่มีประสิทธิภาพ เป็นมืออาชีพ และน่าเชื่อถือ
✅ การขยายความร่วมมือระหว่างประเทศและการเชื่อมโยงพหุภาคี
ผู้แทนมุ่งเน้นไปที่การอภิปรายเกี่ยวกับสถานะทางกฎหมาย ความเป็นอิสระ และบทบาทของ SAIs ภายในระบบการกํากับดูแลระดับชาติ กลไกความเป็นอิสระของสถาบัน การควบคุมคุณภาพ การบริหารความเสี่ยง และการรับรองความซื่อสัตย์
นําเสนอเอกสารในการประชุม รองผู้สอบบัญชี Ha Thi My Dung สรุปว่าความท้าทายข้ามพรมแดนต้องการความร่วมมือที่ใกล้ชิดยิ่งขึ้นระหว่าง SAIs
SAV เสนอแนวทางความร่วมมือสองประการ: ประการแรก การเสริมสร้างบทบาทการเชื่อมต่อของ INTOSAI, ASOSAI และ ASEANSAI ในการแบ่งปันความรู้ เทคโนโลยี วิธีการตรวจสอบ และการฝึกอบรมในขณะที่เชื่อมต่อข้อมูลตามข้อกําหนดทางกฎหมายและความปลอดภัย และประการที่สอง การขยายความร่วมมือพหุภาคีและทวิภาคีในการพัฒนาสถาบัน การวิจัย และการตรวจสอบแบบร่วมมือ โดยเฉพาะอย่างยิ่งเกี่ยวกับสิ่งแวดล้อม การเปลี่ยนแปลงสภาพภูมิอากาศ และความเสี่ยงทางการเงินระหว่างประเทศ
ผู้เข้าร่วมยังได้แลกเปลี่ยนความคิดเห็นเกี่ยวกับนวัตกรรมวิธีการตรวจสอบ การใช้เทคโนโลยีดิจิทัล การเสริมสร้างการกํากับดูแลทางกฎหมาย และเพิ่มความถูกต้องทางกฎหมายของรายงานการตรวจสอบและการเปิดเผยผลการตรวจสอบต่อสาธารณะ
พวกเขายังหารือเกี่ยวกับบทบาทของ SAIs ในการควบคุมอํานาจ การต่อต้านการทุจริต การป้องกันของเสีย และการกําจัดปรากฏการณ์เชิงลบ ในขณะที่ตรวจสอบกลไกการประสานงานระหว่าง SAIs และรัฐสภา รัฐบาล หน่วยงานตรวจสอบและการสอบสวน ควบคู่ไปกับการกํากับดูแลสาธารณะเกี่ยวกับกิจกรรมการตรวจสอบ
ที่มา vov.vn
วันที่ 27 ตุลาคม 2569