กรมสรรพากรเปิดฟังความคิดเห็น ร่าง พ.ร.บ. เตรียมเก็บภาษี เดินทางออกนอกประเทศ 1,000 บาทต่อครั้ง บวกรวมในค่าตั๋วเลย
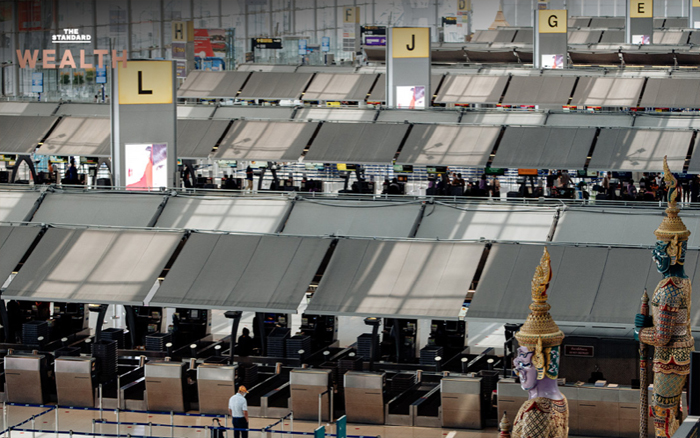
กรมสรรพากรเปิดรับฟังความคิดเห็น ร่าง พ.ร.บ. ภาษีการเดินทางออกนอกราชอาณาจักร โดยวางแผนเก็บภาษีออกนอกประเทศทางอากาศ 1,000 บาทต่อครั้งในระยะแรก จากเพดานที่ 5,000 บาทต่อครั้ง จะมีผลต่อผู้เดินทาง ‘ทุกสัญชาติ’ โดยใช้กลไกบวกรวมในค่าตั๋วเลย หวังเพิ่มความยืดหยุ่นทางการคลังในการรับมือกับสถานการณ์ฉุกเฉินในอนาคต
อธิบดีกรมสรรพากรได้อนุมัติการดำเนินการจัดให้มีการรับฟังความคิดเห็นของประชาชนที่เกี่ยวข้องกับหลักการของร่างพระราชบัญญัติ (พ.ร.บ.) ภาษีการเดินทางออกนอกราชอาณาจักร พ.ศ. …. ซึ่งเป็นการจัดเก็บภาษีการเดินทางออกนอกราชอาณาจักรจากผู้เดินทาง ‘ทุกสัญชาติ’
โดยในเอกสารเปิดรับฟังความคิดเห็นยังระบุอีกว่า ภายใต้ร่างกฎหมายฉบับใหม่นี้ ผู้เดินทางทุกคนจะมีหน้าที่ต้องเสียภาษีทุกครั้งที่เดินทางออกจากประเทศไทย โดยในระยะเริ่มต้นจะจัดเก็บเฉพาะการเดินทางทางอากาศในอัตรา 1,000 บาทต่อครั้ง ขณะที่การเดินทางทางบกและทางน้ำจะยังคงได้รับการยกเว้นภาษีในช่วงแรก อย่างไรก็ตาม กฎหมายได้กำหนดเพดานการจัดเก็บสูงสุดไว้ที่ไม่เกิน 5,000 บาทต่อครั้ง
✅ ไทยเคยเก็บภาษีเดินทางออกนอกประเทศมาแล้ว
ทั้งนี้ ประเทศไทยได้เคยมีการจัดเก็บภาษีการเดินทางออกนอกราชอาณาจักรจากผู้มีสัญชาติไทยและคนต่างด้าวซึ่งได้รับอนุญาตให้มีถิ่นที่อยู่ในราชอาณาจักรซึ่งเดินทางออกนอกราชอาณาจักร โดยตราพระราชกำหนดภาษีการเดินทางออกนอกราชอาณาจักร พ.ศ. 2526 เพื่อป้องกันมิให้มีการนำเงินตราต่างประเทศออกนอกราชอาณาจักรเกินสมควรเพื่อรักษาดุลการชำระเงินของประเทศ มีผลใช้บังคับตั้งแต่วันที่ 28 ธันวาคม 2526 และจัดเก็บจากการเดินทางโดยทางอากาศในอัตราครั้งละ 1,000 บาท และการเดินทางโดยทางบกและโดยทางน้ำในอัตราครั้งละ 500 บาท
อย่างไรก็ตาม ต่อมาได้มีการยกเว้นภาษีให้แก่ผู้เดินทางออกนอกราชอาณาจักรโดยทางบกและโดยทางน้ำตามกฎกระทรวง ฉบับที่ 4 (พ.ศ. 2529)ฯ ตั้งแต่วันที่ 1 พฤษภาคม 2529 และโดยทางอากาศตามกฎกระทรวง ฉบับที่ 6 (พ.ศ. 2534)ฯ ตั้งแต่วันที่ 1 กรกฎาคม 2534
✅ เปิดเหตุผลทำไมรัฐบาลต้องเก็บภาษีเดินทางออกนอกประเทศ
ในเอกสารเปิดรับฟังความคิดเห็นยังระบุถึงสาเหตุการเก็บภาษีดังกล่าวว่า “รัฐบาลมีนโยบายที่จะบริหารทรัพยากรที่มีอยู่ให้เกิดประโยชน์สูงสุดภายใต้กรอบวินัยทางการเงินการคลัง เพื่อเพิ่มความยืดหยุ่นในการบริหารสถานการณ์ฉุกเฉินที่อาจเกิดขึ้นได้ในระยะต่อไป”
“กระทรวงการคลังจึงได้มอบหมายให้กรมสรรพากรพิจารณาการจัดเก็บภาษีการเดินทางออกนอกราชอาณาจักรจากผู้เดินทางออกนอกราชอาณาจักรทุกสัญชาติ ซึ่งเป็นหลักการที่แตกต่างจากหลักการการจัดเก็บภาษีการเดินทางออกนอกราชอาณาจักรตามพระราชกำหนดภาษีการเดินทางออกนอกราชอาณาจักร พ.ศ. 2526 ที่มีอยู่ในปัจจุบัน”
✅ ภาษีเดินทางออกนอกประเทศ เริ่มใช้เมื่อไหร่ ใครได้รับการยกเว้น
เพื่อไม่ให้เกิดภาระซ้ำซ้อนและเป็นไปตามมาตรฐานสากล ร่างกฎหมายดังกล่าวได้กำหนดข้อยกเว้นสำหรับกลุ่มบุคคลบางประเภทให้สอดคล้องกับเกณฑ์การยกเว้นค่าบริการผู้โดยสารขาออก โดยกลุ่มที่ได้รับการยกเว้น มีดังนี้
* เด็กที่มีอายุไม่เกิน 2 ปี
* ผู้โดยสารผ่าน ที่ไม่ออกนอกบริเวณห้องผู้โดยสารผ่าน และผู้โดยสารผ่านที่ต้องพักภายในสนามบินเพื่อเปลี่ยนเครื่อง
* พนักงานหรือผู้มีหน้าที่ของสายการบินที่เดินทางไปปฏิบัติหน้าที่โดยไม่ต้องเสียค่าโดยสาร
* พระมหากษัตริย์ พระบรมวงศานุวงศ์ ประมุขแห่งรัฐต่างประเทศ อาคันตุกะของรัฐบาล และคณะผู้ตรวจขององค์การห้ามอาวุธเคมี
สำหรับการเวลาบังคับใช้ ร่างพ.ร.บ.ระบุว่า จะไม่มีการเก็บภาษีย้อนหลังกับผู้ที่ซื้อบัตรโดยสารไว้ก่อนวันที่กฎหมายมีผลบังคับใช้ แม้ว่ากำหนดการเดินทางจะเกิดขึ้นหลังจากกฎหมายบังคับใช้แล้วก็ตาม ทั้งนี้ กฎหมายจะมีผลบังคับใช้เมื่อพ้นกำหนด 180 วันนับแต่วันประกาศในราชกิจจานุเบกษา
ทั้งนี้ กรมสรรพากรเปิดให้ร่วมแสดงความคิดเห็นและข้อเสนอแนะต่อหลักการของร่างพระราชบัญญัติภาษีการเดินทางออกนอกราชอาณาจักร พ.ศ. …. ผ่านทางเว็บไซต์ของกรมสรรพากร ระหว่างวันที่ 30 กันยายน 2569 ถึงวันที่ 29 ตุลาคม 2569
ที่มา the standard
วันที่ 8 ตุลาคม 2569