IMF เตือนโลกเสี่ยง ‘Great Repression’ เงินออมประชาชนแบกหนี้ประเทศ
✅ KEY POINTS
* IMF เตือนถึงความเสี่ยงที่รัฐบาลทั่วโลกอาจหวนกลับไปใช้นโยบาย “Financial Repression” เพื่อลดต้นทุนการกู้ยืมและจัดการปัญหาหนี้สาธารณะที่สูงขึ้น
* นโยบายดังกล่าวเป็นการผลักภาระหนี้ของประเทศไปให้ประชาชนผู้มีเงินออมเป็นผู้แบกรับทางอ้อม ผ่านผลตอบแทนเงินฝากและการลงทุนที่ต่ำกว่ากลไกตลาด
* ความเสี่ยงนี้กลับมาอีกครั้งเนื่องจากหลายประเทศเผชิญภาวะหนี้สาธารณะสูงและเศรษฐกิจเติบโตต่ำ ซึ่งเป็นเงื่อนไขคล้ายกับช่วงหลังสงครามโลกครั้งที่สอง
ท่ามกลาง "หนี้สาธารณะ" ที่กำลังเพิ่มสูงขึ้นทั่วโลก กองทุนการเงินระหว่างประเทศ (IMF) กำลังส่งสัญญาณเตือนถึงความเสี่ยงที่รัฐบาลประเทศพัฒนาแล้วอาจหวนกลับไปใช้นโยบายเดิมที่เคยมีบทบาทสำคัญในการ "ลดหนี้" หลังสงครามโลกครั้งที่สอง นั่นคือ “Financial Repression” หรือการใช้นโยบายและกฎระเบียบทางการเงินเพื่อกดต้นทุนการกู้ยืมของรัฐบาลให้ต่ำกว่าระดับตลาด โดยที่ประชาชนผู้มีเงินออมเป็นผู้แบกรับภาระทางอ้อม
การลดหนี้ในลักษณะนี้ ไม่ได้มาจากประกาศขึ้นภาษีหรือมาตรการรัดเข็มขัดที่ชัดเจน แต่ดำเนินการทางอ้อมผ่านระบบการเงิน โดยใช้กฎระเบียบทั้งจูงใจหรือกดดันให้ธนาคารและสถาบันการเงินถือครองพันธบัตรรัฐบาลมากกว่าที่ควรจะเป็นตามกลไกตลาด ส่งผลให้รัฐบาลสามารถระดมทุนได้ในต้นทุนต่ำ
แต่ผู้ที่ต้องแบกรับภาระทางอ้อมก็คือเงินฝากของและเงินลงทุนของประชาชนที่ได้รับผลตอบแทนน้อยลง
นีล เชไน (Neil Shenai) นักเศรษฐศาสตร์จากฝ่ายยุทธศาสตร์ นโยบาย และการประเมินของ IMF เสนอผลการศึกษาเรื่อง "The Coming Great Repression? New Measures and a Century of Evidence" ในการประชุมประจำปีไอเอ็มเอฟและธนาคารโลก 2026 ที่กรุงเทพฯ โดยชี้ว่า "แม้จะยังเร็วเกินไปที่จะสรุปว่าโลกกำลังเข้าสู่ยุค Financial Repression ครั้งใหม่ แต่เงื่อนไขหลายอย่างที่เคยผลักดันให้รัฐบาลหันมาใช้นโยบายนี้ กำลังกลับมาปรากฏให้เห็นอีกครั้ง
"เหตุผลที่ผมหยิบยก Financial Repression มาพูดในปี 2026 ก็เพราะเงื่อนไขต่างๆ ที่ในอดีตเคยนำไปสู่การใช้นโยบายนี้กำลังค่อยๆ กลับมาปรากฏอีกครั้ง" เชไนกล่าว
✅ ย้อนอดีต 1945 หลังสงครามโลก รัฐบาลลดหนี้ได้อย่างไร
การจะเข้าใจเรื่อง The Great Repression ต้องมองย้อนกลับไปในปี 1945 หลังสงครามโลกครั้งที่สองสิ้นสุดลง ประเทศเศรษฐกิจพัฒนาแล้วมีภาระหนี้สาธารณะอยู่ในระดับสูงใกล้เคียงกับปัจจุบัน แต่ในช่วง 10 ปีต่อมา ประเทศเหล่านี้สามารถลดภาระหนี้ลงได้ประมาณครึ่งหนึ่ง ซึ่งเป็นความสำเร็จที่น่าสนใจเมื่อพิจารณาจากขนาดหนี้ที่สะสมมาตลอดช่วงสงคราม
โดยทั่วไปแล้ว การลดหนี้สาธารณะอาจเกิดขึ้นได้จากเศรษฐกิจที่เติบโตเร็วขึ้น การเพิ่มรายได้ภาษี หรือการควบคุมรายจ่ายภาครัฐ
แต่ผลการศึกษาซึ่งครอบคลุมประเทศเศรษฐกิจพัฒนาแล้ว 17 ประเทศ ย้อนหลัง 100 ปี พบว่า การลดหนี้ครั้งใหญ่หลังสงครามโลกไม่ได้เกิดจากมาตรการเหล่านี้เป็นหลัก หากแต่มีเครื่องมืออีกประเภทหนึ่งที่เข้ามามีบทบาทสำคัญผ่านระบบการเงิน โดยไม่ปรากฏเป็นรายการรายได้หรือรายจ่ายในงบประมาณรัฐบาล
เครื่องมือดังกล่าวคือ Financial Repression ซึ่งหมายถึงการใช้นโยบายและกฎระเบียบที่ทำให้สถาบันการเงินต้องถือครองพันธบัตรรัฐบาลในอัตราผลตอบแทนต่ำกว่าที่ควรจะเป็นตามกลไกตลาด ส่งผลให้รัฐบาลสามารถระดมทุนได้ด้วยต้นทุนที่ต่ำลง
ผลการศึกษาประเมินว่า ในช่วงปี 1945–1955 Financial Repression มีส่วนช่วยลดภาระหนี้สาธารณะได้มากถึงราว 15 จุดเปอร์เซ็นต์ของจีดีพี สูงกว่าผลจากมาตรการลดขาดดุลการคลัง ซึ่งช่วยลดภาระหนี้ได้เพียงแค่ราว 1 จุดเปอร์เซ็นต์เท่านั้น ขณะที่เงินเฟ้อที่สูงกว่าคาดมีส่วนช่วยลดหนี้มากสุดราว 70 จุดเปอร์เซ็นต์
ตัวเลขดังกล่าวสะท้อนว่า การลดหนี้ของประเทศเศรษฐกิจพัฒนาแล้วหลังสงครามโลกครั้งที่สองพึ่งพากลไกอื่นนอกเหนือจากการปฏิรูปภาษีและการควบคุมรายจ่ายของรัฐบาลเป็นอย่างมาก โดยเฉพาะเงินเฟ้อที่ช่วยลดมูลค่าที่แท้จริงของหนี้ และมาตรการทางการเงินที่ทำให้รัฐบาลสามารถกู้ยืมเงินในต้นทุนต่ำ
"เมื่อประเทศเศรษฐกิจพัฒนาแล้วเผชิญภาระหนี้สูงที่สุดครั้งหนึ่งในรอบ 100 ปี สิ่งที่ช่วยลดหนี้ไม่ใช่มาตรการปรับลดการขาดดุลการคลัง และไม่ใช่การเติบโตทางเศรษฐกิจ แต่เป็น Financial Repression ซึ่งผู้มีเงินออมเป็นผู้แบกรับต้นทุน" เชไนกล่าว
✅ เมื่อเงินออมกลายเป็นเครื่องมือลดหนี้รัฐบาล
หัวใจสำคัญของ Financial Repression อยู่ที่การทำให้รัฐบาลสามารถเข้าถึงเงินทุนจากระบบการเงินด้วยต้นทุนต่ำกว่าที่ควรจะเป็น โดยอาศัยมาตรการกำกับดูแลที่ผลักดันให้สถาบันการเงินถือครองพันธบัตรรัฐบาล แม้พันธบัตรดังกล่าวจะให้ผลตอบแทนต่ำกว่าทางเลือกการลงทุนอื่นก็ตาม
ในภาวะปกติ นักลงทุนสามารถเลือกจัดสรรเงินทุนไปยังสินทรัพย์ต่าง ๆ ตามระดับผลตอบแทนและความเสี่ยง แต่ภายใต้ Financial Repression สถาบันการเงินบางกลุ่มอาจถูกจำกัดทางเลือกผ่านข้อกำหนดด้านกฎระเบียบ ทำให้ต้องถือครองพันธบัตรรัฐบาลมากกว่าที่จะเลือกถือครองหากตัดสินใจจากผลตอบแทนเพียงอย่างเดียว
ความต้องการซื้อพันธบัตรที่เกิดจากข้อกำหนดเหล่านี้ช่วยให้รัฐบาลสามารถระดมทุนในต้นทุนต่ำลง ขณะที่สถาบันการเงินและผู้มีเงินออมต้องยอมรับผลตอบแทนที่ต่ำกว่าระดับตลาด
เชไนอธิบายว่า กลไกดังกล่าวมีผลไม่ต่างจากการจัดเก็บภาษีทางอ้อม เพราะเป็นการถ่ายโอนทรัพยากรจากผู้มีเงินออมไปสู่รัฐบาล เพียงแต่ไม่ได้เกิดขึ้นผ่านการประกาศขึ้นภาษีโดยตรง และไม่ปรากฏเป็นรายได้ภาษีในงบประมาณ
ที่สำคัญ แม้ธนาคารและสถาบันการเงินอาจเป็นผู้รับภาระในขั้นแรก แต่เงินทุนที่สถาบันการเงินนำไปลงทุนส่วนหนึ่งมาจากเงินฝากและเงินออมของประชาชน ผลกระทบจึงสามารถส่งผ่านไปยังผู้ฝากเงินและผู้มีเงินออมได้ในที่สุด
ระหว่างช่วงถาม–ตอบ มีผู้เข้าร่วมตั้งคำถามว่า หาก Financial Repression สามารถช่วยลดต้นทุนการกู้ยืมของรัฐบาลและลดความจำเป็นในการขึ้นภาษีได้ เหตุใดจึงต้องมองว่านโยบายดังกล่าวเป็นสิ่งที่ไม่เหมาะสม โดยเฉพาะในโลกที่รัฐบาลจำนวนมากเผชิญข้อจำกัดในการปรับลดการขาดดุลการคลัง
เชไนตอบว่า งานวิจัยไม่ได้มีวัตถุประสงค์เพื่อตัดสินว่ารัฐบาลควรใช้เครื่องมือใดในการลดหนี้มากน้อยเพียงใด แต่ต้องการพัฒนาวิธีวัด Financial Repression เพื่อให้สามารถนำผลกระทบของนโยบายดังกล่าวมาพิจารณาได้อย่างชัดเจนขึ้น พร้อมระบุว่า งานวิจัยที่ผ่านมารวมถึงงานของ IMF ได้ศึกษาต้นทุนของนโยบายลักษณะนี้ไว้อย่างกว้างขวางแล้ว
อีกคำถามหนึ่งคือ ใครกันแน่ที่ต้องแบกรับภาระทางเศรษฐกิจจาก Financial Repression ระหว่างธนาคาร ผู้ฝากเงิน และผู้มีเงินออม
"เมื่อระบบการเงินถูกกดดันด้วยนโยบายลักษณะนี้ ย่อมต้องมีใครบางคนเป็นผู้แบกรับความสูญเสีย" เชไนกล่าว ก่อนอธิบายว่า แม้สถาบันการเงินอาจเป็นผู้รับผลกระทบโดยตรง แต่ภาระดังกล่าวไม่ได้หยุดอยู่ที่ธนาคาร เพราะหนี้สินของสถาบันการเงินก็คือสินทรัพย์ของบุคคลอีกกลุ่มหนึ่ง ซึ่งบ่อยครั้งคือผู้มีเงินออม
"ท้ายที่สุดแล้ว ผู้ที่แบกรับภาระจาก Financial Repression ก็คือผู้มีเงินออม"
✅ สัญญาณกลับมาอีกครั้งหลังวิกฤติการเงินโลก
ผลการศึกษาพบว่า Financial Repression อยู่ในระดับสูงที่สุดในช่วงสงครามโลกครั้งที่สอง ซึ่งเป็นยุคที่รัฐบาลใช้มาตรการควบคุมเงินทุน กำหนดเพดานอัตราดอกเบี้ย และควบคุมการจัดสรรสินเชื่อในระบบเศรษฐกิจอย่างเข้มงวด มาตรการเหล่านี้ทำให้ผู้มีเงินออมไม่สามารถเคลื่อนย้ายเงินทุนไปแสวงหาผลตอบแทนที่สูงกว่าในต่างประเทศได้อย่างเสรี และช่วยให้รัฐบาลสามารถระดมเงินทุนภายในประเทศด้วยต้นทุนต่ำ
ต่อมา Financial Repression ลดลงอย่างต่อเนื่องในช่วงทศวรรษ 1970–1980 ซึ่งเป็นช่วงสิ้นสุดระบบเบรตตันวูดส์และการเปิดเสรีบัญชีทุนของหลายประเทศ อย่างไรก็ตาม งานวิจัยพบว่า Financial Repression เริ่มกลับมาเพิ่มขึ้นอีกครั้งนับตั้งแต่วิกฤติซับไพรม์ปี 2008
ข้อค้นพบดังกล่าวสร้างความประหลาดใจให้กับคณะผู้วิจัย เนื่องจากระบบการเงินโลกในปัจจุบันมีการเปิดเสรีมากกว่าในช่วงหลังสงครามโลกครั้งที่สองอย่างมาก แต่การเปลี่ยนแปลงด้านนโยบายการเงินและกฎระเบียบภายหลังวิกฤติการเงินโลกกลับมีส่วนทำให้สถาบันการเงินถือครองหนี้รัฐบาลเพิ่มขึ้น
หนึ่งในปัจจัยสำคัญคือ มาตรการผ่อนคลายเชิงปริมาณ (QE) ที่ธนาคารกลางในประเทศเศรษฐกิจพัฒนาแล้วใช้ซื้อสินทรัพย์ทางการเงินจำนวนมากเพื่อกระตุ้นเศรษฐกิจ ขณะเดียวกัน มาตรการกำกับดูแลสถาบันการเงินที่นำมาใช้หลังวิกฤติก็มีผลต่อการจัดสรรสินทรัพย์ของสถาบันการเงินเช่นกัน
เชไนอธิบายว่า มาตรการเหล่านี้สามารถสร้างความต้องการถือครองพันธบัตรรัฐบาลจากนักลงทุนที่ถูกจำกัดทางเลือกในการลงทุน หรือที่เรียกว่า "Captive Demand" ทำให้ความต้องการพันธบัตรรัฐบาลไม่ได้ขึ้นอยู่กับผลตอบแทนตามกลไกตลาดเพียงอย่างเดียว
อย่างไรก็ตาม IMF ย้ำว่าผลการศึกษานี้ไม่ได้หมายความว่ามาตรการ QE หรือกฎระเบียบทางการเงินที่ใช้ภายหลังวิกฤติเป็นสิ่งที่ผิด เพราะนโยบายเหล่านี้อาจมีเหตุผลด้านการรักษาเสถียรภาพทางเศรษฐกิจและระบบการเงินรองรับ แต่ต้องยอมรับว่ามาตรการดังกล่าวมีผลข้างเคียงที่สามารถวัดได้
เราไม่ได้ตั้งคำถามว่ามาตรการ QE หรือกฎระเบียบทางการเงินเหล่านี้เหมาะสมหรือไม่ แต่เรากำลังชี้ให้เห็นว่ามาตรการเหล่านี้มีผลข้างเคียงที่สามารถวัดได้" เชไนกล่าว
ทั้งนี้ ข้อมูลที่ใช้ในการศึกษาครอบคลุมถึงปี 2020 จึงยังไม่ได้สะท้อนการเปลี่ยนแปลงที่เกิดขึ้นในช่วงหลายปีหลังจากนั้นโดยตรง
✅ รัฐบาลได้ประโยชน์ แต่ภาคเอกชนอาจเสียโอกาสลงทุน
แม้ Financial Repression จะช่วยให้รัฐบาลลดต้นทุนการกู้ยืมและบรรเทาภาระหนี้ได้ แต่ผลกระทบอีกด้านหนึ่งคือการที่เงินทุนในระบบเศรษฐกิจถูกดึงไปใช้สนับสนุนภาครัฐมากขึ้น ซึ่งอาจกระทบต่อความสามารถของภาคเอกชนในการเข้าถึงสินเชื่อและเงินลงทุน
ผลการศึกษาพบว่า Financial Repression มีความสัมพันธ์ในทิศทางตรงกันข้ามกับการเติบโตของสินเชื่อภาคเอกชนและการลงทุน กล่าวคือ ในช่วงที่ Financial Repression อยู่ในระดับสูง สินเชื่อภาคเอกชนและการลงทุนมีแนวโน้มขยายตัวต่ำลง
เชไนอธิบายว่า เมื่อธนาคารถูกกดดันให้ถือครองพันธบัตรรัฐบาลในอัตราผลตอบแทนที่กำหนดไว้ แทนที่จะเป็นผลตอบแทนตามกลไกตลาด ธนาคารก็มีแนวโน้มลดการปล่อยสินเชื่อให้ภาคเอกชน ซึ่งอาจกระทบต่อธุรกิจที่ต้องการเงินทุนเพื่อขยายกิจการ ลงทุนในเทคโนโลยี หรือเพิ่มการจ้างงาน
เชไนยอมรับว่า งานศึกษาฉบับนี้ไม่ได้วิเคราะห์ผลกระทบต่อกระบวนการปล่อยสินเชื่อในรายละเอียดทั้งหมด แต่ชี้ว่า งานวิจัยที่มีอยู่พบความสัมพันธ์ระหว่างความสามารถในการทำกำไรของธนาคารกับความเต็มใจในการปล่อยสินเชื่อ
หากธนาคารต้องถือครองหนี้รัฐบาลตามข้อกำหนดมากขึ้น ก็อาจมีแรงจูงใจหรือความสามารถในการปล่อยสินเชื่อแก่ภาคเอกชนลดลง และหากภาคเอกชนมีโครงการลงทุนที่สามารถสร้างการจ้างงานและผลักดันเศรษฐกิจได้ การที่เงินทุนถูกดึงไปสนับสนุนรัฐบาลมากเกินไปก็อาจสร้างต้นทุนต่อการเติบโตทางเศรษฐกิจในระยะยาว
✅ หนี้สูง เศรษฐกิจโตต่ำ จุดเสี่ยง Great Repression
สำหรับสถานการณ์ปัจจุบัน เชไนระบุว่า ประเทศเศรษฐกิจพัฒนาแล้วมีภาระหนี้สาธารณะเพิ่มขึ้นอย่างต่อเนื่องตลอดช่วงสองทศวรรษที่ผ่านมา จากการขาดดุลการคลังที่ยืดเยื้อ ขณะที่อายุเฉลี่ยของหนี้รัฐบาลมีแนวโน้มสั้นลง ทำให้รัฐบาลต้องกลับมาระดมทุนในตลาดบ่อยครั้งขึ้น
การพึ่งพาการกู้ยืมระยะสั้นมากขึ้นหมายความว่า รัฐบาลต้องอาศัยความเชื่อมั่นของนักลงทุนอย่างต่อเนื่อง และหวังว่าจะสามารถระดมทุนใหม่ได้ด้วยต้นทุนที่เหมาะสม แต่ประสบการณ์ในอดีตแสดงให้เห็นว่า ความเต็มใจของนักลงทุนที่จะปล่อยกู้ให้รัฐบาลในเงื่อนไขที่ดีไม่ได้เป็นสิ่งที่รับประกันได้เสมอไป
ภายใต้สถานการณ์ดังกล่าว รัฐบาลมีทางเลือกหลักสองแนวทางในการลดภาระหนี้
แนวทางแรกคือ การดำเนินมาตรการโดยตรง ทั้งการเพิ่มการเติบโตทางเศรษฐกิจ การขึ้นภาษี และการลดรายจ่าย ซึ่งเป็นแนวทางที่ IMF สนับสนุน เพราะสามารถนำเข้าสู่กระบวนการถกเถียงทางการเมืองและสร้างการยอมรับจากประชาชนได้อย่างโปร่งใส
ส่วนอีกแนวทางหนึ่งคือ การใช้มาตรการทางอ้อม เช่น การปล่อยให้เงินเฟ้อสูงกว่าคาดจนมูลค่าที่แท้จริงของหนี้ลดลง การให้ธนาคารกลางสร้างเงินเพื่อสนับสนุนการขาดดุลการคลัง หรือการใช้ Financial Repression เพื่อทำให้เงินออมในระบบการเงินไหลเข้าสู่พันธบัตรรัฐบาลในต้นทุนต่ำ
เชไนมองว่า ประเทศที่มีความเสี่ยงสูงที่สุดคือประเทศที่เผชิญทั้งการเติบโตทางเศรษฐกิจต่ำ ไม่มีแผนลดการขาดดุลการคลังที่น่าเชื่อถือ และมีข้อจำกัดทางการเมืองในการดำเนินมาตรการเพิ่มรายได้หรือลดรายจ่าย
เขาเรียกสถานการณ์ดังกล่าวว่าเป็น "เขตอันตราย" เพราะเมื่อรัฐบาลไม่สามารถแก้ไขปัญหาหนี้ด้วยมาตรการโดยตรงได้ ก็มักหันไปใช้ทางเลือกที่เผชิญแรงต้านทางการเมืองน้อยกว่า ด้วยการพึ่งพาระบบการเงินให้ช่วยรองรับภาระหนี้ของรัฐบาล
อีกประเด็นที่น่าจับตาคือ มาตรการควบคุมเงินทุน ซึ่งเคยมีบทบาทสำคัญต่อความสำเร็จของ Financial Repression หลังสงครามโลกครั้งที่สอง เนื่องจากช่วยจำกัดไม่ให้ผู้มีเงินออมย้ายเงินทุนออกไปแสวงหาผลตอบแทนที่สูงกว่าในต่างประเทศ
เชไนยอมรับว่า หากรัฐบาลในอนาคตต้องการกลับมาใช้ Financial Repression อย่างจริงจัง คำถามเกี่ยวกับการเปิดเสรีบัญชีทุนอาจกลับมาได้รับความสำคัญอีกครั้ง แม้ยังไม่สามารถระบุได้ว่าประเทศต่าง ๆ จะจัดการกับประเด็นนี้อย่างไร
✅ IMF ย้ำยังมีเวลารับมือ
แม้จะมีสัญญาณหลายประการที่สะท้อนความเสี่ยงของ Financial Repression แต่เชไนย้ำว่า งานวิจัยไม่ได้ต้องการคาดการณ์ว่าโลกจะเข้าสู่ยุค Great Repression ครั้งใหม่อย่างหลีกเลี่ยงไม่ได้ หากแต่ต้องการเตือนให้รัฐบาลตระหนักถึงทางเลือกและต้นทุนของการแก้ไขปัญหาหนี้สาธารณะ ก่อนที่ข้อจำกัดทางเศรษฐกิจและการเมืองจะทำให้มีทางเลือกเหลือน้อยลง
เขาระบุว่า รัฐบาลยังมีเวลาจัดทำกรอบนโยบายการคลังระยะกลางและแผนปรับลดการขาดดุลการคลังที่น่าเชื่อถือ ควบคู่กับการดำเนินนโยบายที่ช่วยเพิ่มศักยภาพการเติบโตทางเศรษฐกิจ โดยมาตรการเหล่านี้ควรได้รับการยอมรับจากประชาชนผ่านกระบวนการทางการเมืองที่เหมาะสม
หากรัฐบาลสามารถดำเนินการได้ ก็จะช่วยลดความจำเป็นในการใช้เครื่องมือทางอ้อมที่อาจสร้างต้นทุนให้กับประชาชน ไม่ว่าจะเป็นเงินเฟ้อที่สูงกว่าคาด การสร้างเงินเพื่อสนับสนุนการขาดดุลการคลัง หรือ Financial Repression
"ผมไม่ได้มาที่นี่เพื่อบอกว่าโลกกำลังจะเข้าสู่ยุค Great Repression ครั้งที่สอง แต่สิ่งที่ผมกำลังบอกก็คือ เรายังมีโอกาสที่จะลงมือแก้ไข และเวลาที่ต้องลงมือก็คือตอนนี้" เชไนกล่าว
คณะผู้แทนไทยเข้าร่วมการประชุมครั้งที่ 2 กับคณะกรรมาธิการประนอมภายใต้อนุสัญญา UNCLOS ที่กรุงเฮก
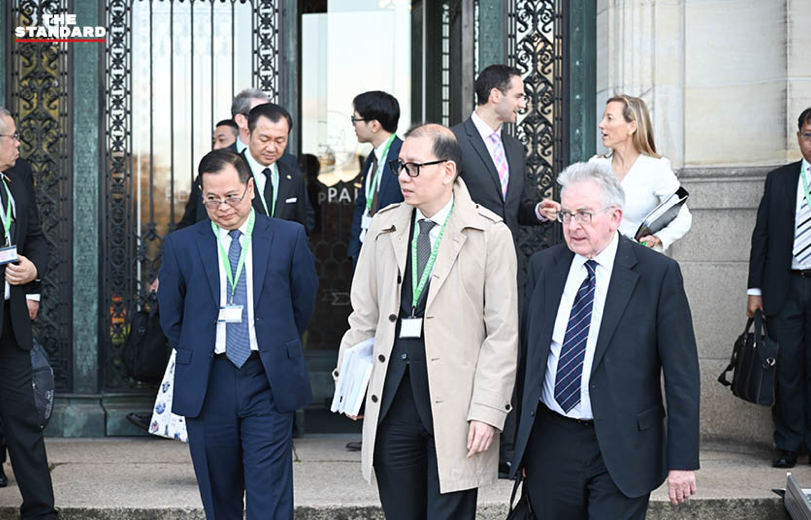
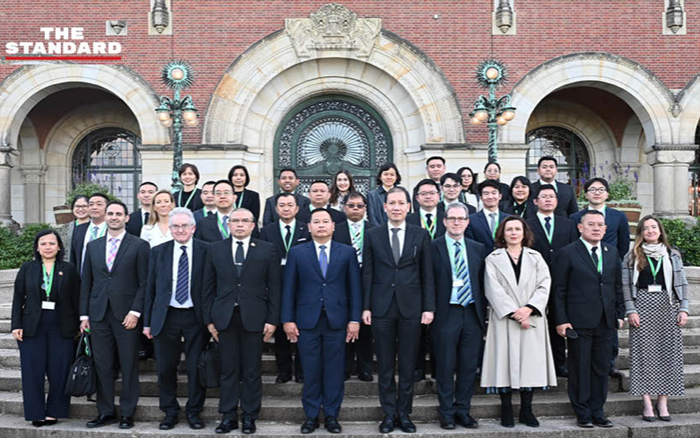
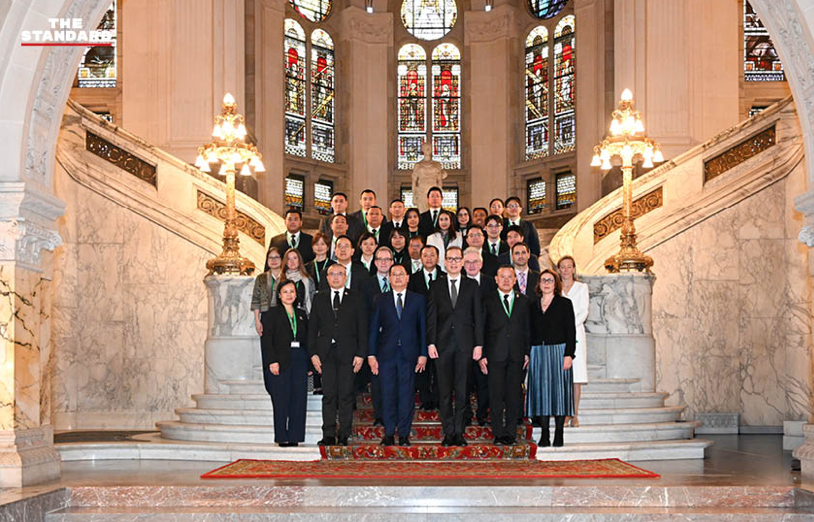
การประชุมครั้งที่ 2 ของคณะกรรมาธิการประนอม ในกระบวนการประนอมระหว่างไทยกับกัมพูชาภายใต้อนุสัญญาสหประชาชาติว่าด้วยกฎหมายทะเล (United Nations Convention on the Law of the Sea: UNCLOS) ค.ศ. 1982 เริ่มต้นขึ้นวานนี้ (14 ตุลาคม) ที่ศาลประจำอนุญาโตตุลาการ (Permanent Court of Arbitration: PCA) พระราชวังสันติภาพ กรุงเฮก ประเทศเนเธอร์แลนด์
โดยมีคณะผู้แทนไทยเดินทางไปเข้าร่วมประชุม รวมถึงปกรณ์ นิลประพันธ์ รองนายกรัฐมนตรี ฝ่ายกฎหมาย ในฐานะที่ปรึกษาคณะผู้แทนไทย และทรงชัย ชัยปฏิยุทธ อธิบดีกรมสนธิสัญญาและกฎหมาย กระทรวงการต่างประเทศ ในฐานะรองตัวแทนไทย (Deputy Agent) พร้อมด้วยผู้แทนจากกระทรวงการต่างประเทศ และผู้เชี่ยวชาญเฉพาะด้านจากหน่วยงานที่เกี่ยวข้อง ได้แก่ กรมอุทกศาสตร์, กรมยุทธการทหารเรือ กองทัพเรือ และกรมเชื้อเพลิงธรรมชาติ กระทรวงพลังงาน
ขณะที่คณะผู้แทนฝ่ายกัมพูชา นำโดย ปรัก สุคน รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการต่างประเทศกัมพูชา ซึ่งถือเป็นการประชุมวันแรกและเป็นการประชุมแบบปิด
ก่อนหน้านี้ สีหศักดิ์ พวงเกตุแก้ว รองนายกรัฐมนตรี และรัฐมนตรีว่าการกระทรวงการต่างประเทศ ในฐานะตัวแทนไทย ให้สัมภาษณ์ว่า การประชุมรอบนี้ จะมุ่งเน้นการหารือในประเด็นทางเทคนิคและข้อกฎหมาย โดยคณะกรรมาธิการได้เปิดโอกาสให้แต่ละฝ่ายนำเสนอหลักฐาน ข้อกฎหมาย และหลักเกณฑ์ที่ใช้ในการกำหนดเส้นเขตทางทะเล ซึ่งฝ่ายไทยมีการเตรียมเอกสารพร้อมอยู่แล้ว และจะมีการสรุปประเด็นต่างๆ รวมถึงตอบข้อซักถามของคณะกรรมาธิการ ซึ่งต้องการรู้ว่า แต่ละฝ่ายใช้หลักการอะไรในการกำหนดเส้นต่าง ๆ ที่ต่างฝ่ายต่างอ้างสิทธิ
ขณะที่การประชุม จะมีขึ้นระหว่างวันที่ 14-18 ตุลาคม โดยสีหศักดิ์ จะเดินทางไปเข้าร่วมประชุมในวันที่ 17 ตุลาคมนี้
ที่มา the standard
วันที่ 15 ตุลาคม 2569